Domain maennedorf.de kaufen?
Wir ziehen mit dem Projekt
maennedorf.de um.
Sind Sie am Kauf der Domain
maennedorf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain maennedorf.de kaufen?
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
Wann gibt es verpflegungsmehraufwand?
Verpflegungsmehraufwand entsteht, wenn eine Dienstreise länger als acht Stunden dauert und der Arbeitnehmer auswärts übernachten muss. In diesem Fall können die tatsächlich entstandenen Verpflegungskosten als Verpflegungsmehraufwand geltend gemacht werden. Es gibt auch Pauschalen, die je nach Reisedauer und Reiseland festgelegt sind. Wichtig ist, dass die Verpflegungsmehraufwendungen nur dann steuerlich absetzbar sind, wenn sie nicht bereits anderweitig erstattet werden. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für Verpflegungsmehraufwand zu informieren. **

Ähnliche Suchbegriffe für Verpflegungsmehraufwand
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
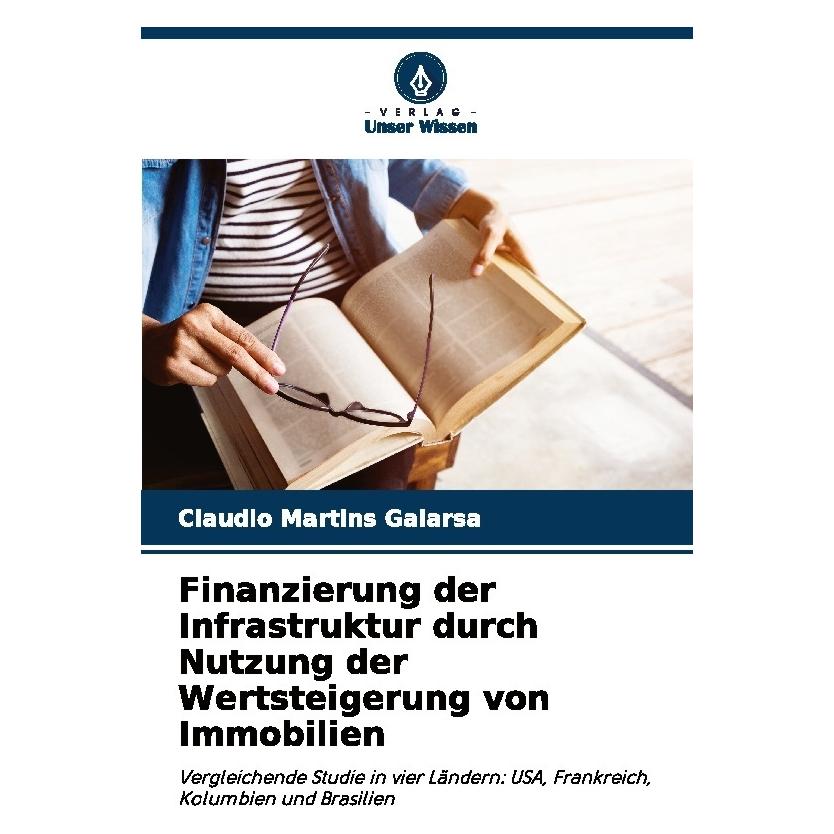
Finanzierung der Infrastruktur durch Nutzung der Wertsteigerung von Immobilien, Taschenbuch von Claudio Martins Gaiarsa, Verlag Unser Wissen,Finanzierung Der Infrastruktur Durch Nutzung Der Wertsteigerung Von Immobilien, Taschenbuch Von Claudio Martins Gaiarsa, Verlag Unser Wissen, 978-620-8-54053-1, Seitenanzahl: 11255,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Immobilien-TransaktionenHandbuch Immobilien-Transaktionen , Recht, Steuern, Markt & Commercials , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220324, Produktform: Leinen, Beilage: Leinen, Redaktion: Krüger, Wolfram H.~Pofahl, Mario~Kring, Wulf, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 619, Keyword: Bewertung; Due Dilligence; Asset Deal; Share Deal; Finanzierung; Mietrecht, Fachschema: Deutschland~Fonds / Immobilienfonds~Immobilienfonds~Immobilienrecht~Mietrecht~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Wohnraum- und Mietrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LII, Seitenanzahl: 567, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 244, Breite: 177, Höhe: 40, Gewicht: 1153, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Müller Erzgebirge Seiffener Dorf mit Kurrende naturMüller Seiffener Dorf mit Kurrendefiguren natur - Höhe: Kirche 12 cm, Figuren 4,5 cm - die Seiffener Kirche mit den Kurrendefiguren, umgeben von typischen Bergmannshäusern sind beliebte Motive der erzgebirgischen Volkskunst - die barocke Rundkirche ist das Wahrzeichens des Dorfes Seiffen, das Rathaus und das alte Schulgebäude runden das Set stimmig ab - jedes Jahr zur Weihnachtszeit laufen Kurrenden durch den Ort, um mit ihren Weihnachtsliedern die Adventszeit einzusingen - in hochwertiger Handarbeit gefertigte Figuren aus Buche, Weißbuche, Ahorn und Esche mit Spanbäumen aus Lindenholz Sie erhalten hier ausschließlich Markenartikel von Müller Kleinkunst aus dem Erzgebirge. Wir sind Mitglied im Fachhandelsring Erzgebirgische Volkskunst.119,00 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Wie wird verpflegungsmehraufwand versteuert?
Verpflegungsmehraufwand wird in der Regel als steuerfreier Betrag erstattet, wenn man beruflich unterwegs ist und auswärts übernachtet. Dieser Betrag variiert je nach Reiseland und Dauer des Aufenthalts. Wenn die Erstattung den steuerfreien Betrag übersteigt, muss der überschüssige Betrag versteuert werden. Es gibt auch die Möglichkeit, den Verpflegungsmehraufwand pauschal zu versteuern, wenn man keine Einzelnachweise vorlegen möchte. Es ist wichtig, die steuerlichen Regelungen genau zu beachten, um keine Steuernachzahlungen zu riskieren. **
-
Was gehört zu verpflegungsmehraufwand?
Zu Verpflegungsmehraufwand gehören alle Kosten, die im Zusammenhang mit der Verpflegung während einer Dienstreise entstehen. Dazu zählen beispielsweise die Kosten für Frühstück, Mittag- und Abendessen sowie für Zwischenmahlzeiten. Auch Trinkgelder für Servicekräfte oder Kosten für Getränke können unter bestimmten Voraussetzungen als Verpflegungsmehraufwand geltend gemacht werden. Es ist wichtig zu beachten, dass die Höhe des Verpflegungsmehraufwands gesetzlich festgelegt ist und je nach Reiseland und -dauer variiert. Es ist daher ratsam, sich vorab über die geltenden Regelungen zu informieren. **
-
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **
Ist der verpflegungsmehraufwand steuerfrei?
Ist der Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand kann unter bestimmten Voraussetzungen steuerfrei sein. Dazu zählen beispielsweise Dienstreisen, bei denen der Arbeitnehmer außerhalb seiner ersten Tätigkeitsstätte übernachtet und dadurch zusätzliche Verpflegungskosten entstehen. Diese Kosten können dann steuerlich geltend gemacht werden. Es gibt jedoch bestimmte Höchstgrenzen und Pauschbeträge, die beachtet werden müssen. Es ist daher ratsam, sich vorab genau über die steuerlichen Regelungen in Bezug auf Verpflegungsmehraufwand zu informieren. **
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
Bod Finanzierung der Infrastruktur durch Nutzung der Wertsteigerung von Immobilien (Deutsch, Claudio Martins Gaiarsa) (57188062)Bod Finanzierung der Infrastruktur durch Nutzung der Wertsteigerung von Immobilien (Deutsch, Claudio Martins Gaiarsa) (57188062)55,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auer Verlag Orientierung im WohnortFördern Sie räumliche Wahrnehmung und Orientierungsfähigkeit!Dieser Band bietet Ihnen viele hilfreiche Materialien zur Orientierung im Raum für Ihre Grundschüler*innen. Die Lerninhalte unterteilen sich in Arbeitsanweisungen für die Klassen 1 und 2 sowie 3 und 4. Sie beginnen mit einfachen Aufgaben zur Orientierung auf dem Schulweg und steigern die Schwierigkeit mit Kartenlesen im eigenen Wohnort und in fremden Städten, beispielsweise im Urlaub. Sie erhalten passende Arbeitsblätter als Kopiervorlagen zu jeder Unterrichtseinheit.Inhaltliche SchwerpunkteHandlungsorientierungLebensweltorientierungSchülerorientierungEntdeckendes Lernen5,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzierung der Infrastruktur durch Nutzung der Wertsteigerung von Immobilien, Taschenbuch von Claudio Martins Gaiarsa, Verlag Unser Wissen,Finanzierung Der Infrastruktur Durch Nutzung Der Wertsteigerung Von Immobilien, Taschenbuch Von Claudio Martins Gaiarsa, Verlag Unser Wissen, 978-620-8-54053-1, Seitenanzahl: 11255,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Immobilien-TransaktionenHandbuch Immobilien-Transaktionen , Recht, Steuern, Markt & Commercials , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220324, Produktform: Leinen, Beilage: Leinen, Redaktion: Krüger, Wolfram H.~Pofahl, Mario~Kring, Wulf, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 619, Keyword: Bewertung; Due Dilligence; Asset Deal; Share Deal; Finanzierung; Mietrecht, Fachschema: Deutschland~Fonds / Immobilienfonds~Immobilienfonds~Immobilienrecht~Mietrecht~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Wohnraum- und Mietrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LII, Seitenanzahl: 567, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 244, Breite: 177, Höhe: 40, Gewicht: 1153, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
-
Wann gibt es verpflegungsmehraufwand?
Verpflegungsmehraufwand entsteht, wenn eine Dienstreise länger als acht Stunden dauert und der Arbeitnehmer auswärts übernachten muss. In diesem Fall können die tatsächlich entstandenen Verpflegungskosten als Verpflegungsmehraufwand geltend gemacht werden. Es gibt auch Pauschalen, die je nach Reisedauer und Reiseland festgelegt sind. Wichtig ist, dass die Verpflegungsmehraufwendungen nur dann steuerlich absetzbar sind, wenn sie nicht bereits anderweitig erstattet werden. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für Verpflegungsmehraufwand zu informieren. **
-
Wie wird verpflegungsmehraufwand versteuert?
Verpflegungsmehraufwand wird in der Regel als steuerfreier Betrag erstattet, wenn man beruflich unterwegs ist und auswärts übernachtet. Dieser Betrag variiert je nach Reiseland und Dauer des Aufenthalts. Wenn die Erstattung den steuerfreien Betrag übersteigt, muss der überschüssige Betrag versteuert werden. Es gibt auch die Möglichkeit, den Verpflegungsmehraufwand pauschal zu versteuern, wenn man keine Einzelnachweise vorlegen möchte. Es ist wichtig, die steuerlichen Regelungen genau zu beachten, um keine Steuernachzahlungen zu riskieren. **
-
Was gehört zu verpflegungsmehraufwand?
Zu Verpflegungsmehraufwand gehören alle Kosten, die im Zusammenhang mit der Verpflegung während einer Dienstreise entstehen. Dazu zählen beispielsweise die Kosten für Frühstück, Mittag- und Abendessen sowie für Zwischenmahlzeiten. Auch Trinkgelder für Servicekräfte oder Kosten für Getränke können unter bestimmten Voraussetzungen als Verpflegungsmehraufwand geltend gemacht werden. Es ist wichtig zu beachten, dass die Höhe des Verpflegungsmehraufwands gesetzlich festgelegt ist und je nach Reiseland und -dauer variiert. Es ist daher ratsam, sich vorab über die geltenden Regelungen zu informieren. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
-
Müller Erzgebirge Seiffener Dorf mit Kurrende naturMüller Seiffener Dorf mit Kurrendefiguren natur - Höhe: Kirche 12 cm, Figuren 4,5 cm - die Seiffener Kirche mit den Kurrendefiguren, umgeben von typischen Bergmannshäusern sind beliebte Motive der erzgebirgischen Volkskunst - die barocke Rundkirche ist das Wahrzeichens des Dorfes Seiffen, das Rathaus und das alte Schulgebäude runden das Set stimmig ab - jedes Jahr zur Weihnachtszeit laufen Kurrenden durch den Ort, um mit ihren Weihnachtsliedern die Adventszeit einzusingen - in hochwertiger Handarbeit gefertigte Figuren aus Buche, Weißbuche, Ahorn und Esche mit Spanbäumen aus Lindenholz Sie erhalten hier ausschließlich Markenartikel von Müller Kleinkunst aus dem Erzgebirge. Wir sind Mitglied im Fachhandelsring Erzgebirgische Volkskunst.119,00 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Konstsmide 3205-100 LED-Silhouette Dorf Warmweiß LED NaturGroßes mehrstöckiges Weihnachtsdorf. Schneemänner, spielende Kinder, Tannenbäume und süße Häuser fangen das Gefühl des Winters in Miniaturform ein. Eine Weihnachtsdekoration aus Holz, verziert mit detailreichen Silhouettenfiguren und warmweißen LEDs, die eine warme Atmosphäre schaffen. Betrieb über USB oder Batterien (nicht enthalten).57,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
-
Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **
-
Ist der verpflegungsmehraufwand steuerfrei?
Ist der Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand kann unter bestimmten Voraussetzungen steuerfrei sein. Dazu zählen beispielsweise Dienstreisen, bei denen der Arbeitnehmer außerhalb seiner ersten Tätigkeitsstätte übernachtet und dadurch zusätzliche Verpflegungskosten entstehen. Diese Kosten können dann steuerlich geltend gemacht werden. Es gibt jedoch bestimmte Höchstgrenzen und Pauschbeträge, die beachtet werden müssen. Es ist daher ratsam, sich vorab genau über die steuerlichen Regelungen in Bezug auf Verpflegungsmehraufwand zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.